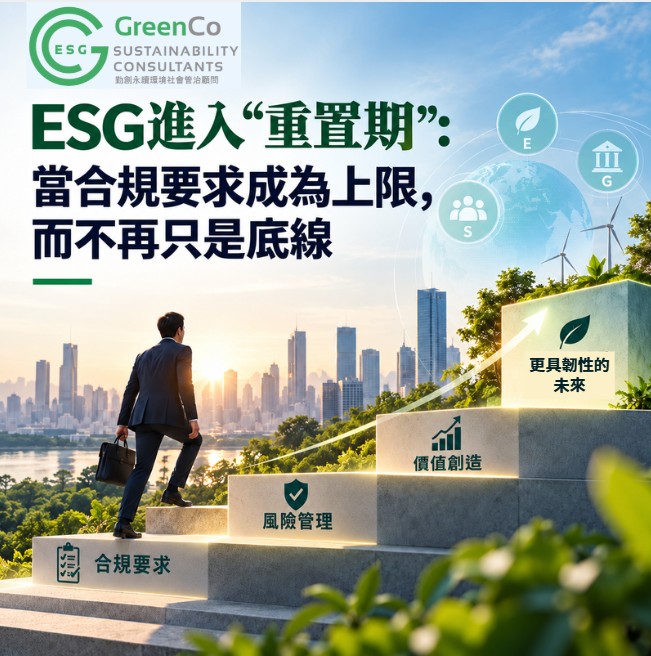
ESG進入“重置期”:當合規要求成為上限,而不再只是底線
可持續發展報告的要求正變得日益簡化。但這是否意味著企業應減少相關工作?抑或意味著企業需要更有選擇性地進行工作?
香港, 新加坡, 上海, 南京

可持續發展報告的要求正變得日益簡化。但這是否意味著企業應減少相關工作?抑或意味著企業需要更有選擇性地進行工作?
2026年,GHG Protocol 與國際標準化組織(ISO)將把各自的企業碳會計標準合併為一項統一的全球標準。
國際審計與鑑證準則理事會(International Auditing and Assurance Standards Board,IAASB)制定的《國際可持續發展鑑證準則 5000》(International Standard on Sustainability Assurance,ISSA 5000)將於 2026 年 12 月 15 日或之後開始的報告期間起,適用於相關可持續發展鑑證業務。ESG 報告的下一個挑戰,或許不再只是「披露甚麼」,而是「如何證明所披露的內容」。
雖然減少溫室氣體排放是緩解氣候變遷最有效的方法,但如今購買碳信用額度進行抵銷也越來越受歡迎。
近日有報道指出,瑞銀(UBS)大幅縮減其亞洲永續發展辦公室的規模,再次引發市場對ESG未來發展方向的討論。
在永續發展理念逐漸被提倡的時代,漂綠是企業在永續發展揭露中應該避免的常見陷阱。
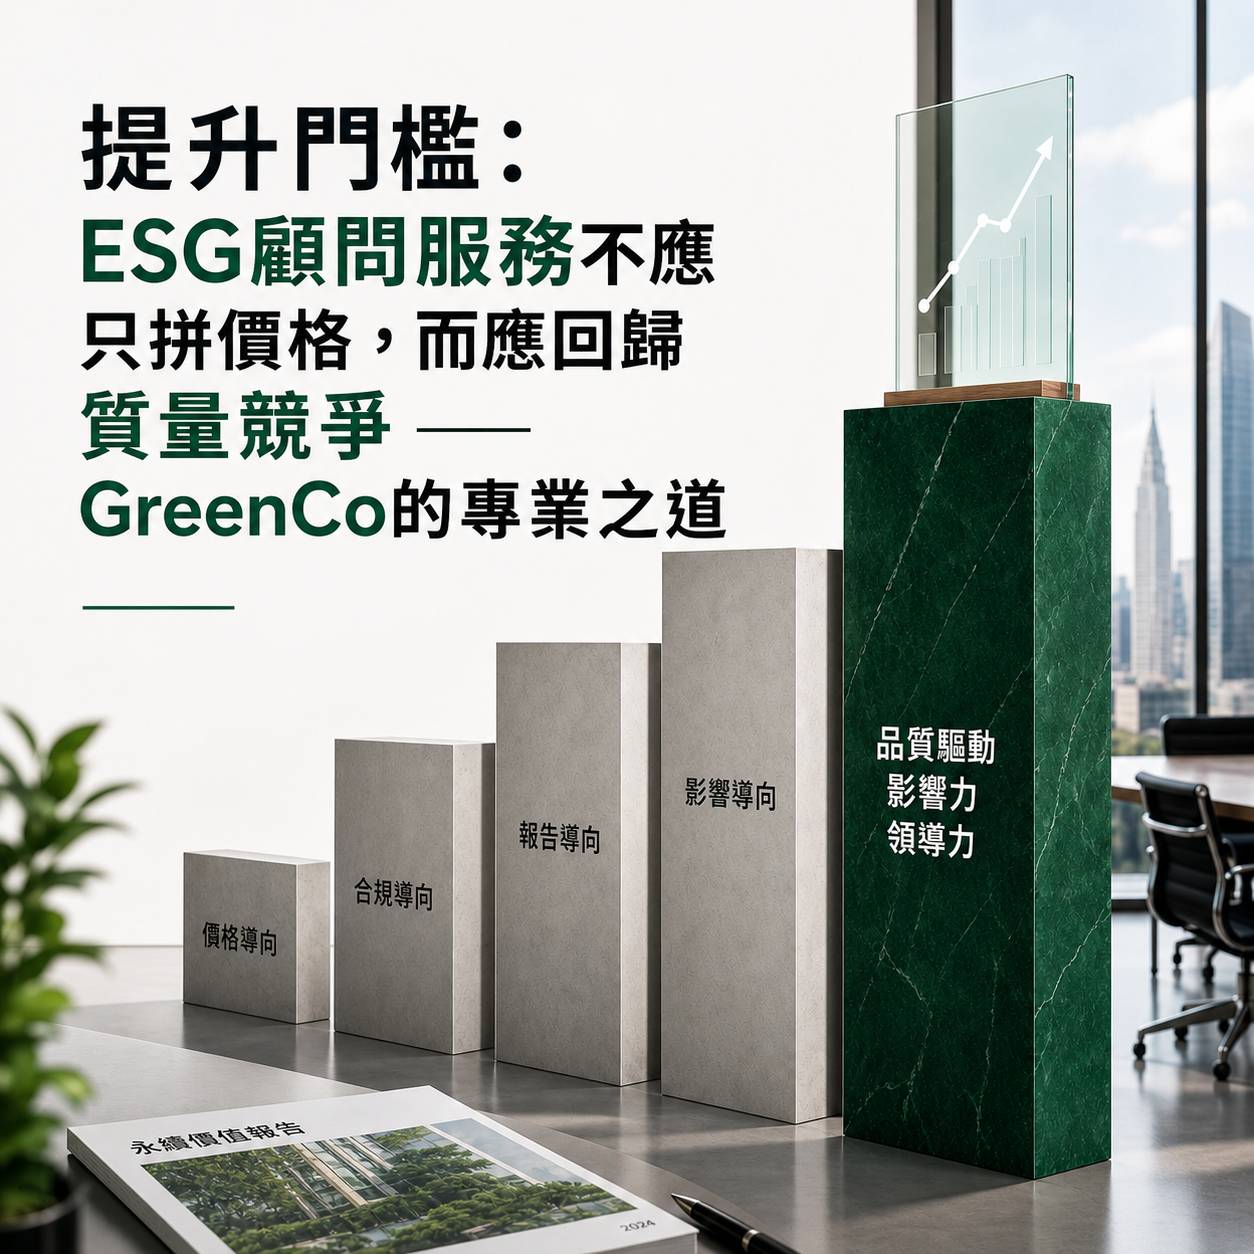
在GreenCo,我們觀察到市場出現了一個明顯的落差,低價服務供應充足,但真正以質量、專業能力及長遠價值為核心競爭力的顧問團隊,卻相對稀缺。ESG專業服務正逐漸被「商品化」,而真正具技術深度與專業價值的工作,反而被市場忽視。
為配合香港特別行政區政府《可持續披露路線圖》,會計及財務匯報局(會財局)於2025年12月發表了一份諮詢文件,就香港可持續核證的監管框架(「框架」)提出建議,讓香港公司採用國際準則進行高質量的核證,以提升可持續披露的可信度及可靠性。
最近,一則來自歐洲金融監管領域的消息,引起了可持續金融市場的關注。從表面上看,這似乎只是一次技術性的監管違規。但如果放在全球可持續金融監管不斷加強的背景下來看,這一事件釋放出的信號非常清晰: 氣候相關風險管理與披露,正在從“政策倡議”,逐漸走向“監管執法”。
如果ESG的核心,是“可持續發展”,那麼我們或許需要暫停一下,重新思考這股AI熱潮,究竟是在為人類的長期福祉鋪路,還是在透支未來的環境、社會與人力資源。